ERP中的总账到底是干什么的?90%的老板只看报表,却不知道数据都从这里来!
|
admin 2026年9月24日 18:30
本文热度 188
|
很多企业老板都有一个疑问:每天采购在下单,仓库在收发料,生产车间在报工,销售部门在发货,财务部门也在做账。那么问题来了:
这些数据最后去了哪里?老板看到的利润表、资产负债表、现金流量表又是怎么来的?实际上,无论是SAP、Oracle EBS、用友NCC、金蝶还是鼎捷ERP,所有业务模块最终都会汇集到同一个地方:
总账(General Ledger,简称GL)。总账就像企业经营管理的“大脑”。
采购模块告诉它买了什么;库存模块告诉它进出了多少货;生产模块告诉它消耗了多少材料;销售模块告诉它卖了多少钱;工资模块告诉它发了多少工资。而总账负责把这些业务数据转换成财务语言,最终形成企业管理层最关心的三大财务报表。
一、正文
1. 总账是什么
总账(General Ledger,GL)是会计循环的最终汇聚点。企业里每一笔有财务影响的业务——采购入库、销售发货、生产领料、工资发放、资产折旧、银行收付款——最终都会变成一条会计凭证(Journal Entry),记入总账,形成科目的借贷余额,进而汇总出三大法定报表:
| | |
|---|
| | |
| 利润表 / 损益表(Income Statement) | | |
| 现金流量表(Cash Flow Statement) | | |
总账的数学根基是会计恒等式:
有借必有贷,借贷必相等资产 = 负债 + 所有者权益收入 - 成本费用 = 利润
这个恒等式是所有记账、试算平衡、报表勾稽的基础。总账本身不"产生"业务数据——它是所有子模块数据的汇聚点和法定出口。理解这一点,才能理解为什么财务模块的集成、对账、结账全都围绕总账展开。
2. 总账的核心构件
| | |
|---|
| 会计科目(Chart of Accounts, COA) | 总账的组织骨架,按资产/负债/权益/成本/损益分类编码 | |
| | |
| | |
| | 部门、成本中心、客户、供应商、产品线、责任中心、项目 |
| | |
| | |
3. 总账与子模块的关系:总账是"汇总账",子模块是"明细账"
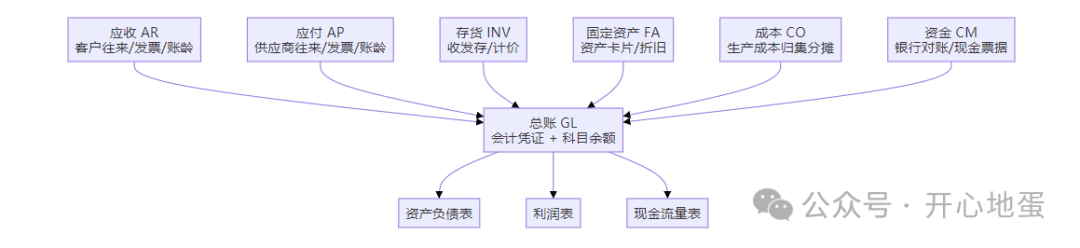
这是理解财务模块最关键的认知。ERP 财务模块通常由若干子模块(Sub-ledger)和一个总账构成:
- 应收 AR(Accounts Receivable):客户往来、发票、收款、账龄。
- 应付 AP(Accounts Payable):供应商往来、发票、付款、账龄。
- 存货 INV(Inventory):库存收发存、计价。
- 固定资产 FA(Fixed Assets):资产卡片、折旧。
- 成本 CO(Controlling/Costing):生产成本的归集与分摊。
- 资金 CM(Cash Management):银行对账、现金、票据。
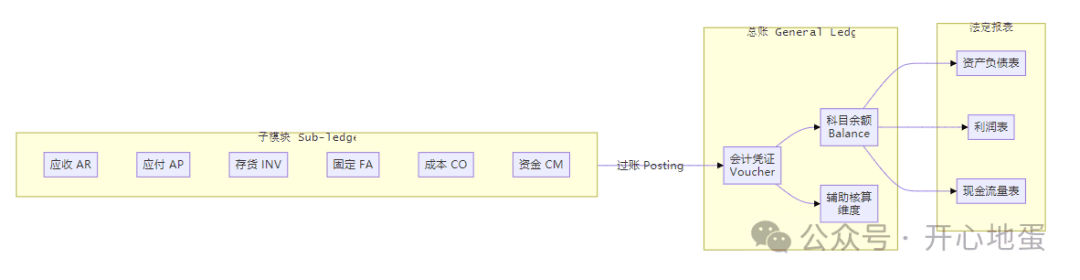
业务发生时,先在子模块记录明细,随后通过**过账(Posting)**把汇总凭证传到总账。总账不存每一张采购单的每一行,只存"这批采购入账多少钱、挂哪个科目、哪个维度"。
核心结论:明细对账在子模块做,汇总对账在总账做,法定报表只能从总账出。这引出了财务模块最经典的运维痛点——子模块与总账对账不平(后文踩坑实录会重点讲)。
4. 总账的功能清单(九大类)
科目编码体系设计(分段编码:如 1403-01-001 表示 原材料-高纯气体-衬底)。
科目属性设置(借/贷方向、外币核算、是否辅助核算、是否明细/汇总科目)。
科目期间与冻结/停用控制。
手工凭证录入、模板凭证、周期性凭证(如每月固定折旧、摊销)。
凭证审核、过账、冲销(红字冲销 vs 反向冲销)、作废。
凭证编号规则与凭证类型(收款/付款/转账)。
子模块(AR/AP/INV/FA/CO/CM)批量过账到 GL。
与 MES/PLM/SRM 等外围系统的凭证接口(中间接口表 + 校验 + 差异挂起)。
多币种记账、期末重估、汇兑损益自动生成。
外币科目余额按期末汇率重估(Revaluation)。
部门、成本中心、客户、供应商、项目、产品线等维度挂在凭证上。
支持按任意维度组合出管理报表(利润中心报表、责任中心报表)。
期间开关(打开/关闭/锁定)、结转损益、年结。
月结/年结任务编排与依赖检查。
资产负债表、利润表、现金流量表、科目余额表、试算平衡表。
报表公式与自定义报表(科目取数函数)。
凭证 ↔ 业务单据 ↔ 原始凭证的全程联查(Drill-down)。
审计日志(谁在何时改了什么)。
预算编制、预算与实际的对比、超预算预警/强控。
二、示意图
总账作为"心脏",接收各子模块汇总凭证,输出三大报表
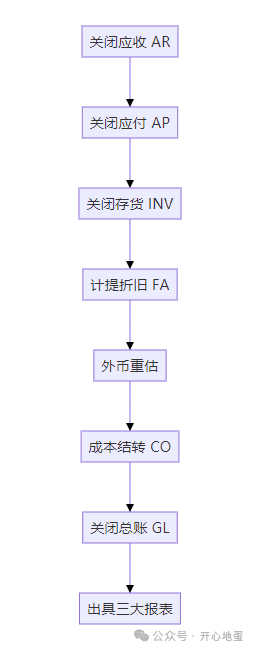
月结流程(顺序有严格依赖)
三、实战要点
- 科目体系(COA)是地基,设计期就要想清楚。 半导体/外延片厂的科目编码不能只按财务口径"资产-负债-权益"粗分,要把生产型场景考虑进去:高纯气体、衬底、MO 源、BIN 成品、WIP 在制品、副产品、废料、质量损失、委外加工费都要有独立科目或明细科目,否则后期成本分析和利润中心核算全卡壳。科目一旦启用,改动成本极高,设计前必须把财务、成本会计、IT 三方拉通。
- 辅助核算维度是"隐形成本",缺了就得返工。 同一笔费用,财务只关心"进哪个费用科目",但管理上还要知道"哪个部门、哪个成本中心、哪个产品线、哪个责任中心"。外延片厂通常要挂:部门(外延车间/芯片车间/封装车间)、成本中心(MOCVD 机台组/切粒组/BIN 组)、产品线(照明/车规/背光)。维度设计错位,后期出管理报表就是灾难。
- 过账机制决定了"集成度"的含金量。 优秀 ERP 的自动过账是"子模块→接口表→校验→总账"四步走,中间带校验与差异挂起(Suspense);差一点的 ERP 是子模块直接写总账,出问题只能靠月底对账平账。务必确认接口表是否存在、过账失败能否挂起而不是直接丢数。
- 期间锁定期(Period Close)是纪律,不是技术。 月结顺序有严格依赖:先关 AR/AP/INV,再跑折旧、再跑汇兑、再跑成本结转,最后结 GL 出报表。顺序错一步,报表就错。期间一旦锁定,任何人都不能再往该期间过账,这是审计红线。
- 总账与子模块对账是月结的"必答题"。 每个子模块都有自己的余额,GL 里也有对应科目余额,二者必须相等。经典对账清单:AR 明细账龄 vs GL 应收账款余额;AP 明细 vs GL 应付账款;INV 收发存汇总 vs GL 存货科目。不平就查差异,不平不平账。
阅读原文:点击这里
该文章在 2026/9/24 18:30:06 编辑过


 400 186 1886